Prentað þann 26. okt. 2026
916/2009
Reglugerð um fjárfestingarstefnu og úttekt á ávöxtun lífeyrissjóða og vörsluaðila séreignarsparnaðar.
I. KAFLI Gildissvið og skilgreiningar.
1. gr. Gildissvið.
Reglugerð þessi, sem sett er á grundvelli 56. gr. laga nr. 129/1997, gildir um lífeyrissjóði og vörsluaðila séreignarsparnaðar sem starfa á grundvelli laga nr. 129/1997, um skyldutryggingu lífeyrisréttinda og starfsemi lífeyrissjóða og samkvæmt sérstökum lögum.
2. gr. Skilgreiningar.
Í reglugerð þessari hafa eftirfarandi hugtök þá merkingu sem hér greinir:
Viðbótartryggingarvernd: Sú tryggingarvernd sem er umfram þá lágmarkstryggingarvernd sem lífeyrissjóður skilgreinir og greitt er fyrir með greiðslu iðgjalds samkvæmt sérstökum samningi.
Vörsluaðili séreignarsparnaðar: Þeir aðilar sem heimild hafa skv. 8. gr. laga nr. 129/1997 til að stunda starfsemi skv. II. kafla þeirra laga og taka við iðgjaldi með samningi um viðbótartryggingarvernd.
II. KAFLI Form og efni fjárfestingarstefnu lífeyrissjóða vegna samtryggingardeilda.
3. gr. Mótun fjárfestingarstefnu.
Stjórn lífeyrissjóðs skal móta fjárfestingarstefnu og ávaxta fé sjóðsins með hliðsjón af fjárfestingarheimildum í samþykktum sjóðsins og þeim kjörum sem best eru boðin á hverjum tíma með tilliti til ávöxtunar og áhættu.
Með fjárfestingarstefnu í reglugerð þessari er átt við markmið um eignasamsetningu lífeyrissjóðs. Fjárfestingarstefnu skal gera árlega með hliðsjón af forsendum, sbr. 3. gr., en hún getur falið í sér markmiðssetningu til lengri tíma en eins árs. Í fjárfestingarstefnunni skal koma fram áætlun um hvenær markmiði um eignasamsetningu skuli náð.
4. gr. Form og efni fjárfestingarstefnu.
Í fjárfestingarstefnunni skulu koma fram þær forsendur sem stjórn lífeyrissjóðsins byggir fjárfestingarstefnuna á. Að lágmarki skal vera umfjöllun um áhrif lífeyrisbyrðar, réttindakerfis og áætlaðs framtíðargreiðsluflæðis vegna lífeyrisskuldbindinga. Einnig skal fjalla um áhrif núverandi eignasamsetningar á fjárfestingarstefnuna. Sé lífeyrissjóður með fleiri en eina samtryggingardeild skal gera grein fyrir þessum atriðum fyrir hverja deild.
Nú eru forsendur skv. 1. mgr. mismunandi fyrir hverja samtryggingardeild í deildaskiptum lífeyrissjóði og skal þá setja sérstaka fjárfestingarstefnu fyrir viðkomandi deildir.
Í fjárfestingarstefnu skulu koma fram þær forsendur sem stjórn lífeyrissjóðs byggir fjárfestingarstefnuna á. Ávallt skal hafa hagsmuni sjóðfélaga og ávöxtun fjár sjóðsins, með tilliti til áhættu að leiðarljósi við mótun fjárfestingarstefnu lífeyrissjóðs.
Að lágmarki skal vera umfjöllun um áhrif aldurssamsetningar sjóðfélaga, lífeyrisbyrðar og áhrif framtíðargreiðsluflæðis vegna lífeyrisskuldbindinga. Einnig skal fjalla um hvernig ákvarðanir um fjárfestingar eru teknar með tilliti til greininga á upplýsingum með öryggi, gæðum, lausafjárstöðu og arðsemi eignasafnsins í heild.
Jafnframt skal í fjárfestingarstefnu tilgreint hvernig áhættu er dreift, m.a. með hliðsjón af fylgni áhættu einstakra eigna og eignaflokka, gjaldmiðla og atvinnugreina. Þá skal vera umfjöllun um hvernig þess er gætt að áhætta á samþjöppun og uppsöfnun áhættu í eignasafninu er lágmörkuð.
Fjárfestingarstefnan skal tilgreina hvaða fjárfestingar eru utan heimilda eignastýringaaðila og þurfa samþykki stjórnar. Í fjárfestingarstefnu skulu koma fram þau siðferðislegu viðmið sem lífeyrssjóður hefur sett sér í fjárfestingum.
Efnisleg umfjöllun um efnahagshorfur og aðstæður á mörkuðum skal vera í fjárfestingarstefnu sjóðsins. Þá skal eignaflokkum stillt upp með hliðsjón af markmiði og vikmörkum. Vikmörk, þ.e. bil á milli hámarks- og lágmarksfjárfestingar skulu vera þess eðlis að þau teljist ekki of víð og miða við raunhæfa fjárfestingarmöguleika á því tímabili sem fjárfestingarstefnan nær til. Gera skal grein fyrir markmiði og viðmiði um ávöxtun.
Hafi lífeyrissjóður fleiri en eina samtryggingardeild skal setja sérstaka stefnu fyrir hverja deild fyrir sig.
Fram skulu koma upplýsingar um með hvaða hætti lífeyrissjóður birtir fjárfestingarstefnu sína. Birting á vefsíðu er fullnægjandi. Lífeyrissjóður skal senda upplýsingar um fjárfestingarstefnu fyrir komandi ár til Fjármálaeftirlitsins, eigi síðar en 1. desember ár hvert.
5. gr.
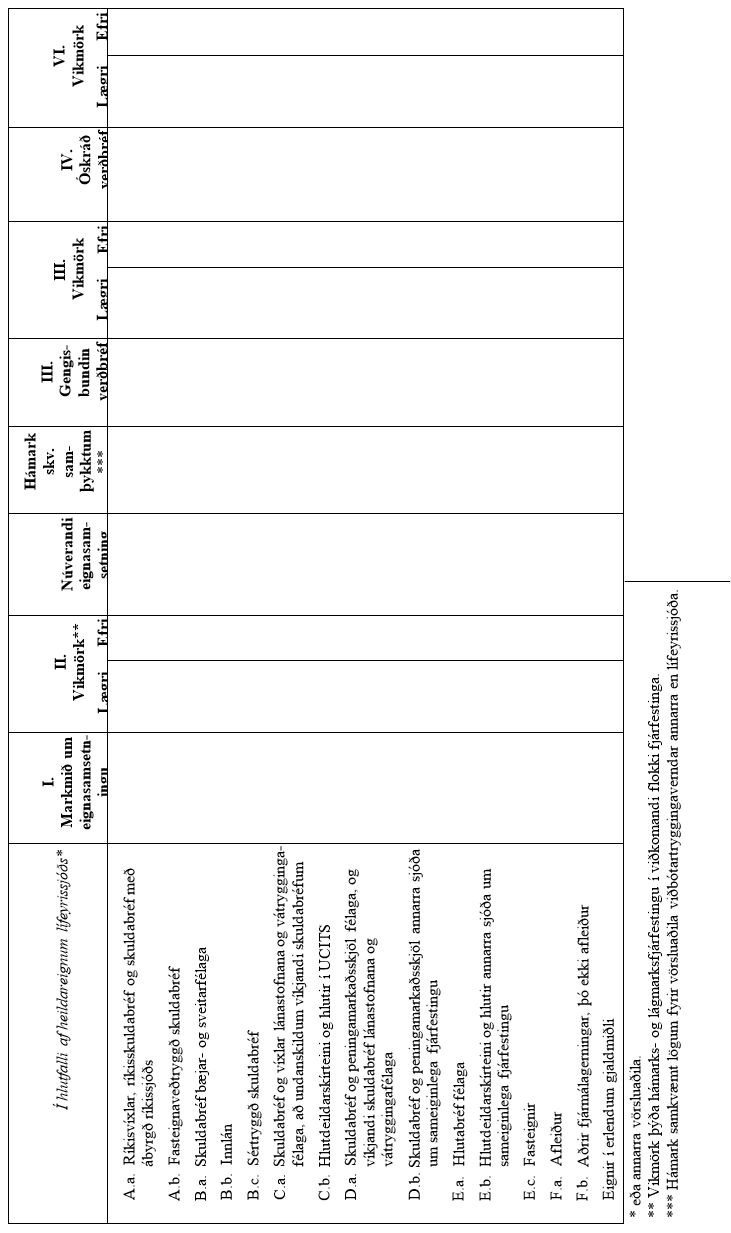
Fjárfestingarstefna lífeyrissjóðs skal að lágmarki byggja á tegundaflokkun innlána1.-6. ogtöluliðar verðbréfa36. samanbergr. a laga nr. 129/1997, sbr. fylgiskjal I með reglugerð þessari.
Auk ofangreindra upplýsinga skal fjárfestingarstefnan kveða á um eftirfarandi atriði:
- Markmið og viðmið um ávöxtun og áhættu. Taka skal fram
ef mælikvarðimælikvarða sjóðsins á áhættuverðbréfafjárfestinga og skýra hvernig áhætta erannarmetinenogflöktvöktuð. Sjóðurinn skal einnig taka fram viðmið sem notað er til að mæla árangur ávöxtunar.Noti sjóðurinn vísitölur til viðmiðunar um árangur ávöxtunar skulu þær koma fram. Viðmið um notkun afleiða.-
HámarksfjárfestingHámarksfjárfestingu íverðbréfumfjármálagerningum og innlánum útgefnum af sama aðila, tengdumaðilumviðskiptavinum eða aðilum sem tilheyra sömu samstæðunni.GildiTilgreina skal sérstaklega ef sérstakar takmarkanir gilda að þessu leyti fyrir einstaka tegundaflokkainnlána og verðbréfa skal það koma fram. - Hámarksfjárfestingu í fasteignaveðtryggðum skuldabréfum. Einnig skulu koma fram reglur um veðsetningarhlutföll og veðandlög.
- Hámarkshlutdeild í hlutafé einstakra
fyrirtækjafélaga. - Hámarkshlutdeild í hlutdeildarskírteinum útgefnum af verðbréfasjóði
/fjárfestingarsjóði(UCITS) eða deildþeirrahans. Hámarksfjárfesting í verðbréfasjóðum eða fjárfestingarsjóðum innan sama rekstrarfélags.Hlutfall fasteignaveðtryggðra skuldabréfa. Einnig skulu koma fram reglur sjóðsins um veðsetningarhlutföll og veðandlög.- Hámarkshlutdeild í hlutdeildarskírteinum útgefnum af öðrum sjóðum um sameiginlega fjár-festingu eða deild þeirra.
- Hlutfall fjárfestingar í fyrirtækjum sem eingöngu sinna þjónustuverkefnum fyrir
lífeyrissjóðinnlífeyris-sjóðinn. - Hámarksfjárfesting í sjóðum innan sama rekstrarfélags.
- Hámarksfjárfesting í samtölu tveggja eða fleiri tegundaflokka hafi sjóðurinn sett sér slíkt markmið.
- Hafi lífeyrissjóður heimild í fjárfestingarstefnu til að gera afleiðusamninga, skal tilgreina viðmið um notkun þeirra.
- Hlutfall eigna í virkri stýringu.
- Markmið um meðallíftíma skuldabréfaflokka.
Markmið um gjaldmiðlasamsetningu verðbréfasafns.- Markmið um hlutfall lausafjár.
- Markmið um gjaldmiðlasamsetningu eftir tegundaflokkun og í heild.
- Markmið um atvinnugreinaskiptingu
verðbréfasafnseignasafns.
6. gr.
Fjárfestingarstefnan skal dagsett og undirrituð af stjórn lífeyrissjóðs og framkvæmdastjóra hans. Lífeyrissjóðir skulu eigi síðar en 1. desember ár hvert senda fjárfestingarstefnu sína fyrir næstkomandi ár til Fjármálaeftirlitsins til samþykktar.
Fjárfestingarstefnan skal fylgja með ársreikningi lífeyrissjóða.
III. KAFLI Form og efni fjárfestingarstefnu vörsluaðila séreignarsparnaðar.
7. gr. Mótun fjárfestingarstefnu.
Stjórn vörsluaðila séreignarsparnaðar skal móta fjárfestingarstefnu fyrir hverja fjárfestingarleið þar sem fjárfestingar, aðrar en innlánsreikningar, eru sundurliðaðar með hliðsjón af 1. mgr. 36. gr. laga nr. 129/1997.
Með fjárfestingarstefnu í reglugerð þessari er átt við markmið um eignasamsetningu séreignarsparnaðar. Fjárfestingarstefnu skal gera árlega með hliðsjón af forsendum, sbr. 7. gr., en hún getur falið í sér markmiðssetningu til lengri tíma en eins árs. Í fjárfestingarstefnunni skal koma fram áætlun um hvenær markmiði um eignasamsetningu skuli náð.
8. gr. Form og efni fjárfestingarstefnu.
Í fjárfestingarstefnunni skulu koma fram þær forsendur sem stjórn vörsluaðila byggir fjárfestingarstefnuna á. Að lágmarki skal vera umfjöllun um þann áhættuþátt sem fylgir því að sjóðfélagar geti flutt inneign sína til annarra vörsluaðila séreignarsparnaðar, lífeyrisbyrðar og áætlaðs framtíðargreiðsluflæðis vegna lífeyrisskuldbindinga. Einnig skal fjalla um áhrif núverandi eignasamsetningar á fjárfestingarstefnuna. Sé séreignarsparnaðinum skipt í fleiri en eina fjárfestingarleið skal gera grein fyrir þessum atriðum fyrir hverja fjárfestingarleið.
Nú eru forsendur skv. 1. mgr. mismunandi fyrir hverja fjárfestingarleið hjá vörsluaðila og skal þá setja sérstaka fjárfestingarstefnu fyrir viðkomandi fjárfestingarleiðir.
Í fjárfestingarstefnu skulu koma fram þær forsendur sem vörsluaðili byggir fjárfestingarstefnuna á. Ávallt skal hafa hagsmuni rétthafa og ávöxtun fjár, með tilliti til áhættu, að leiðarljósi við mótun fjárfestingarstefnu.
Að lágmarki skal vera umfjöllun um þann áhættuþátt sem fylgir því að rétthafar geti flutt inneign sína til annarra vörsluaðila lífeyrissparnaðar í séreign og áætlaðs framtíðargreiðsluflæðis vegna útgreiðslna. Einnig skal fjalla um hvernig ákvarðanir um fjárfestingar eru teknar með tilliti til greininga á upplýsingum með öryggi, gæðum, lausafjárstöðu og arðsemi eignasafnsins í heild.
Jafnframt skal fjárfestingarstefna ná yfir hvernig áhættu er dreift, m.a. með hliðsjón af fylgni áhættu einstakra eigna og eignaflokka, gjaldmiðla og atvinnugreina. Þá skal vera umfjöllun um hvernig þess er gætt að áhætta vegna samþjöppunar og uppsöfnun áhættu í eignasafninu er lágmörkuð.
Í fjárfestingarstefnu skulu koma fram þau siðferðislegu viðmið sem lífeyrissjóður hefur sett sér í fjárfestingum.
Efnisleg umfjöllun um efnahagshorfur og aðstæður á mörkuðum skal vera í fjárfestingarstefnu. Þá skal eignaflokkum stillt upp með hliðsjón af markmiði og vikmörkum. Vikmörk, þ.e. bil á milli hámarks- og lágmarksfjárfestingar skulu vera þess eðlis að þau teljist ekki of víð og miða við raunhæfa fjárfestingarmöguleika á því tímabili sem fjárfestingarstefnan nær til. Gera skal grein fyrir markmiði og viðmiði um ávöxtun.
Bjóði vörsluaðili lífeyrissparnaðar í séreign upp á fleiri en eina fjárfestingarleið skal setja sérstaka fjárfestingarstefnu fyrir hverja leið fyrir sig.
Fram skulu koma upplýsingar um með hvaða hætti vörsluaðili birtir fjárfestingarstefnu sína. Birting á vefsíðu er fullnægjandi. Vörsluaðili lífeyrissparnaðar í séreign skal senda upplýsingar um fjárfestingarstefnu fyrir komandi ár til Fjármálaeftirlitsins, eigi síðar en 1. desember ár hvert.
9. gr.
Fjárfestingarstefna vörsluaðila séreignarsparnaðarlífeyrissparnaðar í séreign skal að lágmarki byggja á tegundaflokkun innlána1.-6. töluliðar 36. gr. a laga nr. 129/1997, sbr. 39. gr. b sömu laga og verðbréfa samanber fylgiskjal I með reglugerð þessari.
Auk ofangreindra upplýsinga skal fjárfestingarstefnanfjárfestingarstefna kveða á um eftirfarandi atriði:
- Markmið og viðmið um ávöxtun og áhættu. Taka skal fram
ef mælikvarðimælikvarða á áhættuverðbréfafjárfestinga og skýra hvernig áhætta erannarmetinenogflökt ávöxtunarvöktuð.EfVörsluaðilivísitölurskalerueinnignotaðartaka fram viðmið sem notað er tilviðmiðunaraðummæla árangur ávöxtunarskulu þær koma fram. -
Viðmið um notkun afleiða. Liggi fyrir heimild til notkunar á afleiðum til annars en til að draga úr áhættu skal það koma sérstaklega fram. HámarksfjárfestingHámarksfjárfestingu íverðbréfumfjármálagerningum og innlánum útgefnum af sama aðila, tengdumaðilumviðskiptavinum eða aðilum sem tilheyra sömu samstæðunni.GildiTilgreina skal sérstaklega ef sérstakar takmarkanir gilda að þessu leyti fyrir einstaka tegundaflokka.innlána-
ogHámarksfjárfestinguverðbréfaískalfasteignaveðtryggðumþaðskuldabréfum. Einnig skulu koma fram reglur um veðsetningarhlutföll og veðandlög. - Hámarkshlutdeild í hlutafé einstakra
fyrirtækjafélaga. - Hámarkshlutdeild í hlutdeildarskírteinum útgefnum af verðbréfasjóði
/fjárfestingarsjóðieða deild hans (UCITS). - Hámarkshlutdeild í hlutdeildarskírteinum útgefnum af öðrum sjóðum um sameiginlega fjárfestingu eða deild þeirra.
- Hámarksfjárfesting í
verðbréfasjóðum eða fjárfestingarsjóðumsjóðum innan sama rekstrarfélags. -
HlutfallHámarksfjárfestingfasteignaveðtryggðraískuldabréfasamtölu tveggja eða fleiri tegundaflokka hafi vörsluaðili sett sér slíkt markmið.Einnig -
skuluHafikomalífeyrissjóðurframheimildreglurísjóðsinsfjárfestingarstefnu til að gera afleiðusamninga, skal tilgreina viðmið umveðsetningarhlutföllnotkuneða veðandlögþeirra. - Hlutfall eigna í virkri stýringu.
- Markmið um meðallíftíma skuldabréfaflokka.
- Markmið um hlutfall lausafjár.
- Markmið um gjaldmiðlasamsetningu
verðbréfasafnseftir tegundaflokkun og í heild. - Markmið um atvinnugreinaskiptingu
verðbréfasafnseignasafns.
10. gr.
Fjárfestingarstefnan skal dagsett og undirrituð af stjórn vörsluaðila séreignarsparnaðar og ábyrgðaraðila lífeyrismála hjá vörsluaðila. Vörsluaðilar séreignarsparnaðar skulu eigi síðar en 1. desember ár hvert senda fjárfestingarstefnu sína fyrir næskomandi ár til Fjármálaeftirlitsins til samþykktar.
IV. KAFLI Form og efni úttektar á ávöxtun.
11. gr.
Úttekt á ávöxtun eignasafna lífeyrissjóðavegna samtryggingardeildar og vörsluaðilalífeyrissparnaðar séreignarsparnaðarí síðastaséreign næstliðins árs skal skilað til Fjármálaeftirlitsins eigi síðar en 30. apríl ár hvert. Úttektin skal að lágmarki sýna ávöxtun þeirra eignasafna sem fram koma í fylgiskjali II. Gera skal grein fyrir úttekt á ávöxtun eignasafna fyrir hverja deild/ og fjárfestingarleið. Úttektin skal innihalda upplýsingar um ávöxtun fjármálagerninga í samræmi við leiðbeiningar sem Fjármálaeftirlitið gefur út og sem byggja á tegundaflokkun 36. gr. a. laga nr. 129/1997.
Í úttektinni skal koma fram hvaða aðferðir eru notaðar við útreikninga á ávöxtun.
V. KAFLI Ýmis ákvæði.
12. gr. Gildistaka.
Reglugerð þessi, sem sett er með stoð í 56. gr. laga nr. 129/1997, um skyldutryggingu lífeyrisréttinda og starfsemi lífeyrissjóða, öðlast þegar gildi.
Fjármálaráðuneytinu, 11. nóvember 2009.
F. h. r.
Maríanna Jónasdóttir.
Haraldur Steinþórsson.
Fyrirvari
Reglugerðir eru birtar í B-deild Stjórnartíðinda skv. 3. gr. laga um Stjórnartíðindi og Lögbirtingablað, nr. 15/2005, sbr. reglugerð um útgáfu Stjórnartíðinda nr. 958/2005.
Sé misræmi milli þess texta sem birtist hér í safninu og þess sem birtur er í útgáfu B-deildar Stjórnartíðinda skal sá síðarnefndi ráða.